Công ty Cổ phần tập đoàn Đạt Phương (DPG): HỒI PHỤC & BỨT PHÁ !!!
- Là DN hoạt động trong 3 core chính: Xây lắp, Thủy điện, Bds . Trọng số doanh thu xây lắp chiếm tỷ trọng lớn , thủy điện mang lại sự ổn định và Bds mang lại đột biến tùy theo chu kỳ của thị trường Bất động sản .
- Core mới được nhiều NĐT kỳ vọng & chờ đợi : Nhà máy sản xuất kính trắng. Đây là mảng mới mà doanh nghiệp kỳ vọng sẽ mang lại nguồn doanh thu ổn định nhưng có biên lợi nhuận cao (thông tin từ phát biểu của lãnh đạo DPG ở buổi họp cổ đông 2024)
Cập nhật BCTC Quý 4/2024:
- Doanh thu tăng nhẹ so với cùng kỳ, Lũy kế cả năm doanh thu tăng nhẹ, nhưng giá vốn hàng bán cao hơn khá nhiều so với cùng kỳ khiến lợi nhuận gộp giảm. Điều thuận lợi là chi phí tài chính giảm mạnh, chỉ 113 tỷ so với 201 tỷ giúp lợi nhuận thuần từ hoạt động kinh doanh tăng hơn 10% svck . LNST lũy kế cả năm tăng khoảng 7% .
- Dòng tiền cuối kỳ âm 415 tỷ khiến tiền & tương đương tiền cuối kỳ về 1016 tỷ. Dòng tiền ầm chủ yếu từ hoạt động SXKD
Số liệu 2024 ở mức độ vừa phải nhưng điều chúng tôi hứng thú với DPG đó là yếu tố sau :
+ Chính phủ đặt mục tiêu giải ngân đầu tư công quy mô lớn. Đây là giai đoạn mà đặt kế hoạch là THỰC HIỆN TỐT. Do vậy mảng xây lắp của DPG rất đáng chờ đợi trong năm 2025.
DPG là doanh nghiệp lớn trong lĩnh vực xây lắp. DPG đã trúng nhiều gói thầu lớn với tổng trị giá hàng nghìn tỷ đồng (tính theo liên doanh), gần đây nhất có thể kể đến như: Cao tốc Châu Đốc – Cần Thơ – Sóc Trăng GĐ1 (1.231 tỷ đồng), Cao tốc Khánh Hòa – Buôn Ma Thuột GĐ1 (2.974 tỷ đồng).
+ Doanh thu mang điện giảm so với 2024 do vẫn bị ảnh hưởng bởi hiện tượng Elnino. Có thể khả quan trong năm 2025 do kỳ vọng vào chu kỳ LaNina, khiến mùa mưa nhiều hơn giúp thủy năng tốt có thể làm tăng doanh thu bán điện .
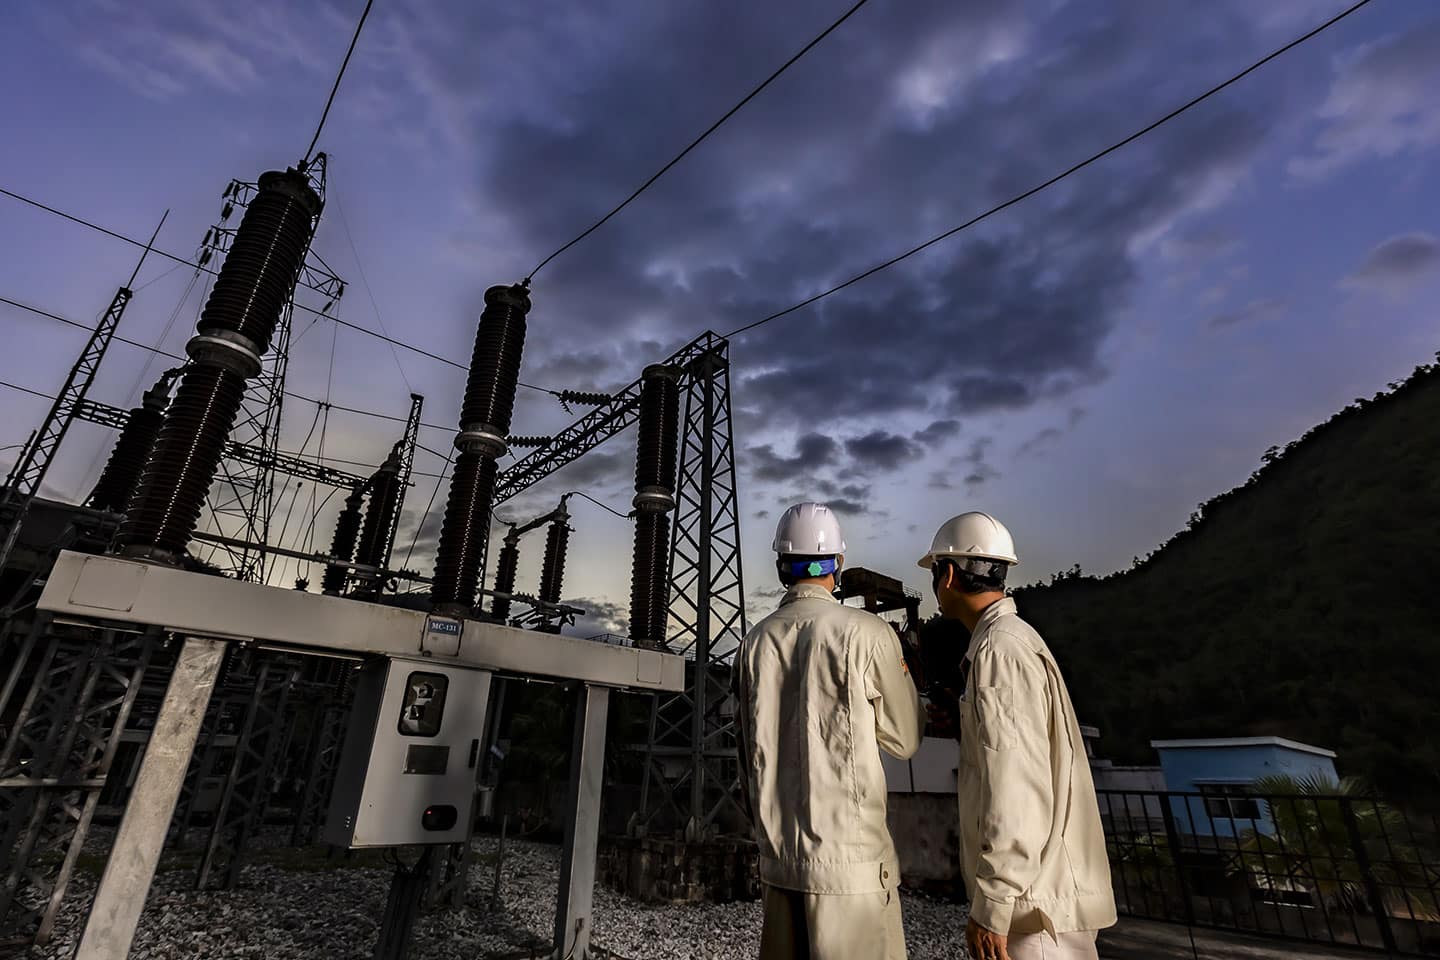
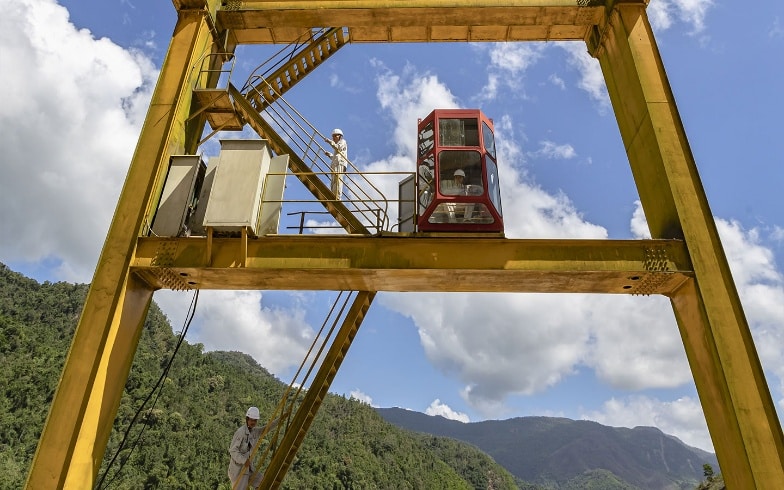
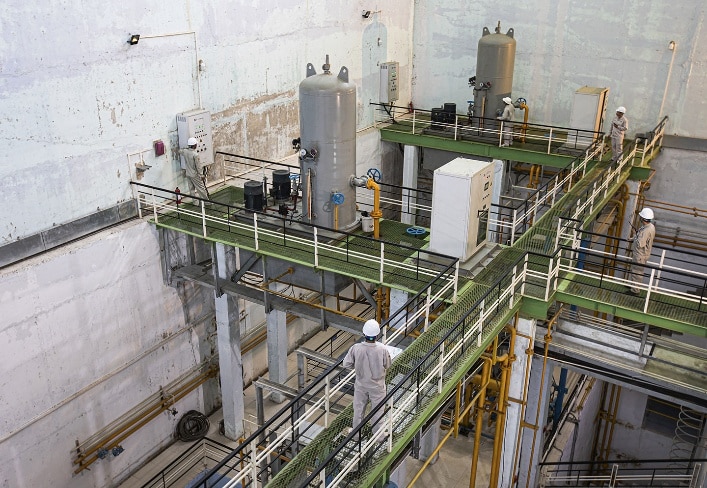
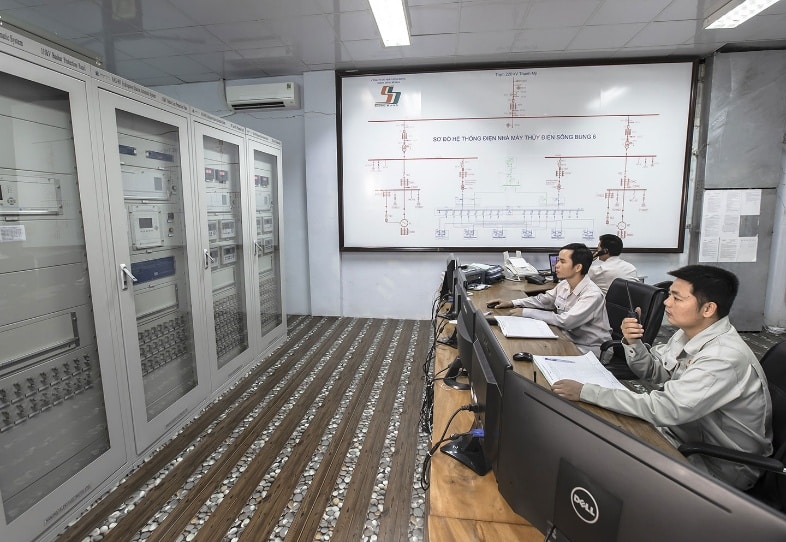
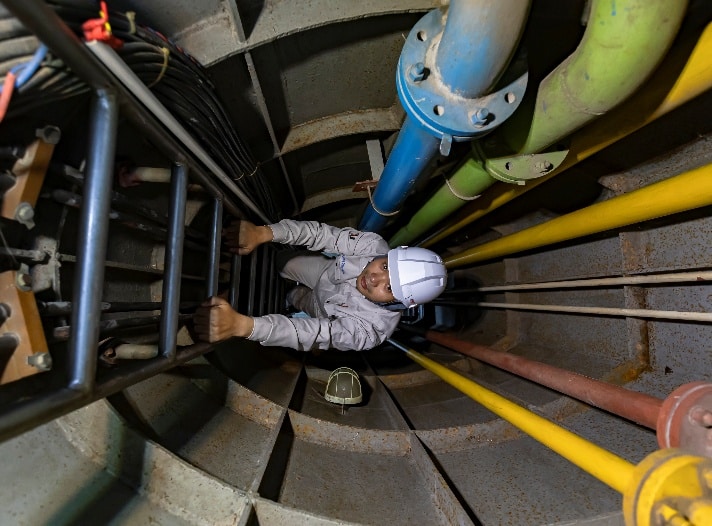
Công ty có nguồn thu lớn từ lĩnh vực Năng lượng với 4 nhà máy thủy điện nhỏ bao gồm Thủy điện Sông Bung 6 (29 MW, sở hữu 61,32%), Sơn Trà 1A (30 MW, sở hữu 68,3%), Sơn Trà 1B (30 MW, sở hữu 68,3%) và Sơn Trà 1C (9 MW, sở hữu 68,3%).
|
|
|
|
|
|
Mảng bất động sản đang chờ tiến độ pháp lý:
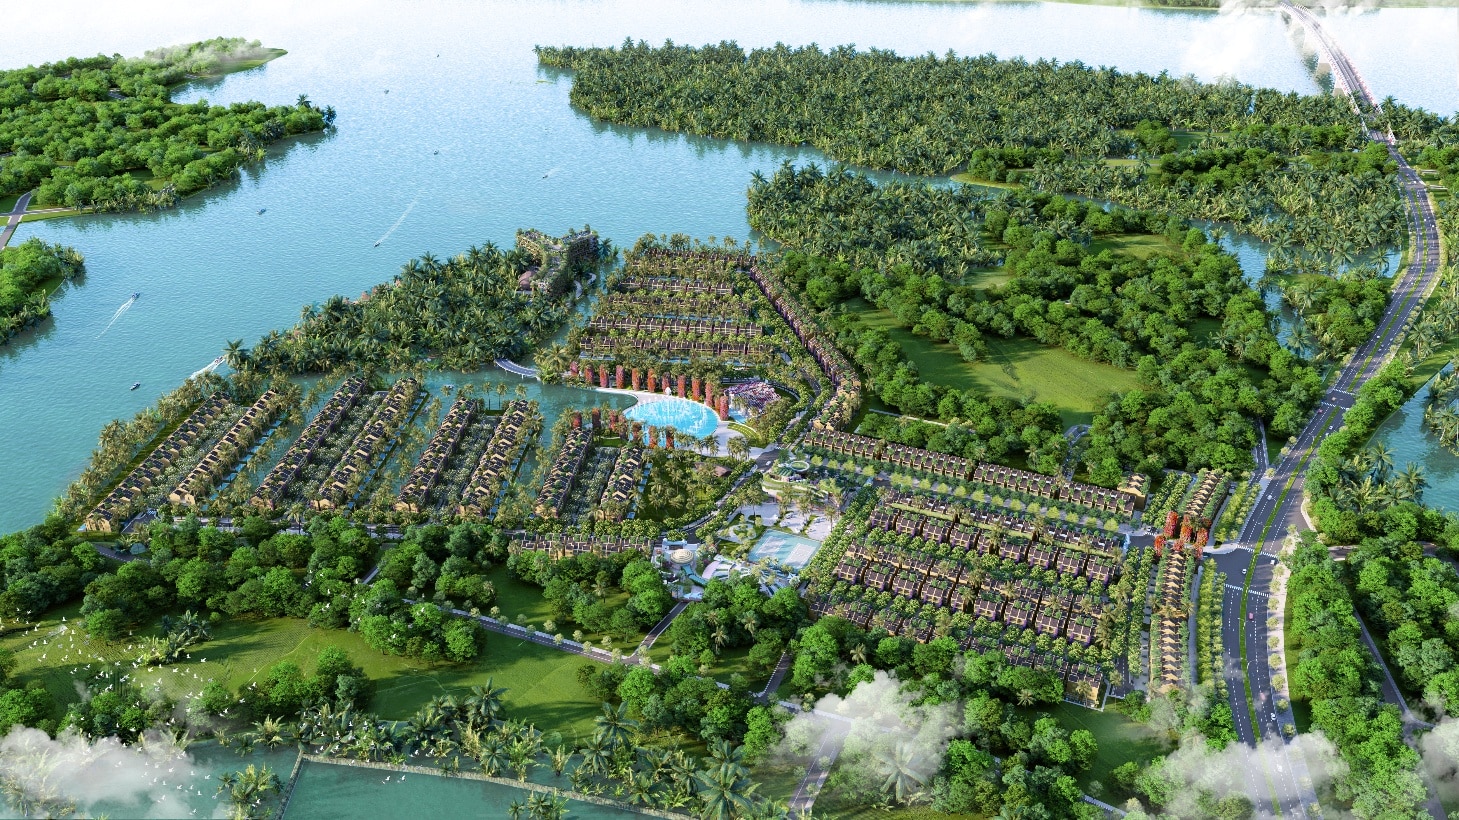
Tồn kho lớn nhất của công ty là dự án Casamia Balanca Hội An (tên gọi khác là Khu đô thị Cồn Tiến – Hội An). Dự án quy mô hơn 31ha đã có quy hoạch 1/500 được UBND Tỉnh Quảng Nam gia hạn thời gian triển khai đến hết Quý 4/2025. Nếu trong thời gian ngắn sắp tới DPG hoàn thiện pháp lý về số tiền sử dụng đất & tiến hành triển khai sớm hạ tầng. Dự án này có thể mở bán ngay trong năm 2025. Đây là điều chúng tôi mong đợi và kỳ vọng lớn trong năm nay.
|
+ Mảng core mới đầy kỳ vọng : Nhà máy sản xuất kinh siêu trắng tại Thừa Thiên Huế. Trọng báo cáo thường niên 2023 đã đặt kế hoạch khởi công nhà máy trong quý 1/2025. Và chỉ còn 20 ngày nữa là hết quý 1/2025. Mong rằng tin vui sẽ tới vào những giây phút cuối tháng 3.
Phát biểu của chủ tịch Lương Minh Tuấn tại đại hội cổ đông 2024 :
Theo kế hoạch, quý I /2025 Đạt Phương sẽ khởi công nhà máy sản xuất kính siêu trắng tại Thừa Thiên – Huế, dự kiến từ 2026 sẽ mang về doanh thu 1.500 – 2.000 tỷ đồng. Chủ tịch Đạt Phương cho biết, đây là ngành mũi nhọn của Đạt Phương trong thời gian tới, doanh nghiệp đang có những lợi thế lớn trên thị trường kính siêu trắng.
Cơ bản là năm 2024 chả có gì vui lắm. Cái đáng chờ đợi là 2025-2026. Một giai đoạn chúng tôi đánh giá là hồi phục & bứt phá . Một chu kỳ mới thật tuyệt với cổ đông DPG . Chúng tôi dụ rằng : Kế hoạch kinh doanh 2025 sẽ tăng trưởng tốt . Quy mô vốn khá bé và việc triển khai đầu tư dự án kính siêu trắng cùng với thặng dư vốn rất lớn với Book Value trên 30.000 còn nhiều dư địa để chia thưởng , biết đâu đó ..!!
Một thông tin có lẽ là thời cơ vàng với cổ đông DPG, đó chính là việc Quảng Nam có khả năng sẽ sáp nhập và trở lại với Đà Năng. Nếu điều này xảy ra với quỹ đất sạch hơn 31ha đã hoàn thiện tại dự an Cồn Tiến, sẽ mang lại rất nhiều lợi thế cho DPG trong giai đoạn sắp tới .
Với những thông tin trên. Chúng tôi đánh giá 2025 là một năm tuyệt đẹp cho việc nắm giữ cổ phiếu DPG, với dư địa tăng giá khoảng 35-50% từ mức giá khoảng 47-48 trong 6-9 tháng.
Chốt lại bằng một thông điệp từ trang chủ website DPG : “Bằng sự tâm huyết và nhiệt thành trên mỗi bước đi, con tàu Đạt Phương chắc chắn sẽ còn đi xa và gặt hái được nhiều thành công hơn nữa, trở thành doanh nghiệp hàng đầu về Xây lắp và Thuỷ điện cũng như trở thành Nhà phát triển Bất động sản uy tín hàng đầu tại Việt Nam”
Năm 2025, thông điệp trên chúng tôi mong đợi sẽ gắn thêm một mảng core mới SẢN XUẤT KÍNH SIÊU TRẮNG …..
Đầu tư là một quá trình & Chờ đợi là hạnh phúc !!!